Cât te costă să devii proprietar în Brașov: 3.509 lei rata lunară pentru un apartament de 2 camere. Cum stăm față de restul țării
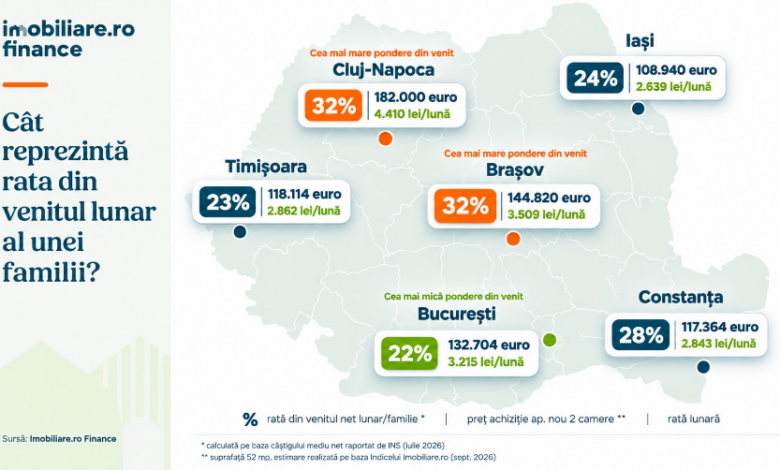
Brașovenii care vor să își cumpere o locuință nouă se confruntă cu unul dintre cele mai ridicate grade de efort financiar din România, la egalitate cu locuitorii din Cluj-Napoca. O analiză realizată de Imobiliare.ro Finance arată că rata lunară pentru un apartament nou cu două camere înghite aproape o treime (32%) din veniturile nete cumulate ale unei familii din Brașov.
Deși prețurile locuințelor din orașul de la poalele Tâmpei sunt cu 20% mai mici decât în Cluj-Napoca, decalajul salarial face ca efortul financiar al brașovenilor să fie identic cu cel al clujenilor și mult peste cel al locuitorilor din București, Timișoara sau Iași.
Radiografia achiziției în Brașov: Cifre și costuri
Potrivit simulării realizate pe baza Indicelui Imobiliare.ro (aferent lunii septembrie) și a datelor salariale publicate de Institutul Național de Statistică (INS), scenariul pentru o familie medie din Brașov arată astfel:
- Prețul mediu al unui apartament nou (2 camere, 52 mp): 144.820 de euro (peste media din București, care este de 132.700 de euro).
- Valoarea creditului necesar (avans 15%, pe 30 de ani): 657.338 de lei.
- Rata lunară: 3.509 lei.
- Venitul net cumulat al familiei (doi salariați cu venit mediu): aproximativ 11.000 de lei.
- Gradul de îndatorare efectiv: 32% din bugetul lunar al gospodăriei.
De ce este Brașovul mai puțin accesibil decât restul țării?
Analiza scoate în evidență un paradox al pieței imobiliare locale: prețuri de Capitală, dar venituri de provincie.
În timp ce în București un apartament similar este mai ieftin cu peste 12.000 de euro față de Brașov (132.700 de euro), veniturile cumulate ale unei familii bucureștene ajung la aproape 15.000 de lei. Astfel, un bucureștean plătește o rată de 3.215 lei, ceea ce reprezintă doar 22% din bugetul familiei – cel mai bun raport de accesibilitate din țară.
Situația este mult mai relaxată și în alte centre universitare importante:
- Timișoara: O familie alocă 23% din venituri pentru o rată de 2.862 de lei (pentru un apartament de 118.144 de euro), susținută de salariile locale ridicate.
- Iași: Rata consumă 24% din bugetul de aproximativ 11.000 de lei al unei familii, principalul avantaj fiind cel mai mic preț de achiziție dintre marile orașe (108.940 de euro).
- Constanța: Efortul financiar ajunge la 28% din veniturile cumulate (circa 10.000 de lei), cu o rată lunară de 2.843 de lei pentru o locuință evaluată la 117.364 de euro.
- Cluj-Napoca: Alături de Brașov, ocupă ultimul loc la accesibilitate, cu o pondere a ratei de 32%. Deși veniturile familiei sunt mai mari (aproape 13.900 de lei), prețurile record duc rata lunară la 4.410 lei.
Metodologia studiului a luat în calcul cea mai bună dobândă din piață, un credit pe 30 de ani cu avans de 15% și ipoteza în care ambii parteneri câștigă salariul mediu net județean. În cazul persoanelor singure sau al familiilor cu un singur venit, achiziția unui astfel de apartament în Brașov devine aproape imposibilă fără un avans substanțial mai mare, depășind plafonul legal de îndatorare de 45%.
Merită mai mult chiria decât rata?
În contextul acestor costuri ridicate din piețe precum Brașovul sau Clujul, tot mai mulți cumpărători își pun problema rentabilității achiziției. Pentru a ajuta familiile să ia o decizie calculată, Imobiliare.ro Finance a lansat calculatorul „Chirie sau casa ta?”.
Spre deosebire de o simplă comparație între chiria lunară și rata la bancă, instrumentul analizează pe o perioadă cuprinsă între 3 și 20 de ani toate variabilele financiare: costurile notariale și de achiziție, întreținerea, evoluția dobânzilor, aprecierea în timp a locuinței, dar și randamentul pe care l-ar aduce investirea banilor de avans în cazul în care familia alege să stea cu chirie.
Acest material este proprietatea site-ului Mytex.ro si poate fi preluat pe site-ul dvs doar cu citarea sursei prin afisarea linkului catre articolul din site-ul mytex.